
Dans cet article Dans cet article
- Pourquoi le Chicago Mercantile Exchange est central sur les marchés dérivés
- Historique du Chicago Mercantile Exchange : des denrées agricoles aux dérivés financiers
- Quels produits sont négociés au Chicago Mercantile Exchange ?
- CME, CME Group, CBOT et NYMEX : bien distinguer les entités
- Globex : la plateforme électronique du CME qui a remplacé la criée
- Outils et ressources du CME Group utiles aux non-initiés
- Le Chicago Mercantile Exchange au quotidien : trois situations concrètes
- +Le Chicago Mercantile Exchange est-il la même chose que CME Group ?
- +Pourquoi le CME est-il cité à chaque réunion de la Fed ?
- +Un particulier en France peut-il négocier des contrats du Chicago Mercantile Exchange ?
- +Qui contrôle l’activité du Chicago Mercantile Exchange ?
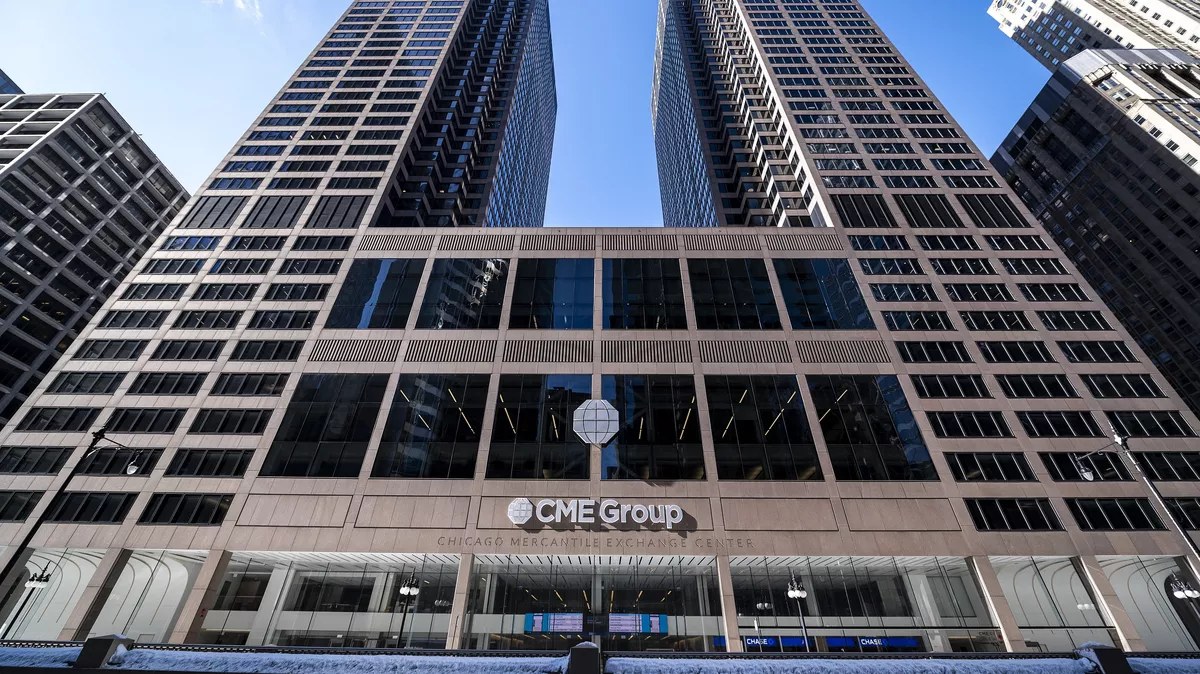
- +Où se trouve le siège du CME à Chicago ?
Le Chicago Mercantile Exchange (CME) est une bourse de produits dérivés créée à Chicago en 1898 sous le nom de Chicago Butter and Egg Board, puis rebaptisée en 1919. On y négocie des contrats à terme (futures) et des options sur les devises, les taux d’intérêt, les indices boursiers, les matières premières et les produits agricoles. Depuis 2007, il appartient à CME Group, qui détient aussi le CBOT, le NYMEX et le COMEX. L’essentiel des transactions passe aujourd’hui par la plateforme électronique Globex.
Taper « chicago mercantile » dans un moteur de recherche, c’est rarement chercher une adresse. On veut plutôt savoir ce que recouvre « la Merc », comme la surnomment les traders américains, pourquoi son nom revient dès qu’on parle du pétrole, du dollar ou de la Fed, et comment elle s’articule avec les autres bourses de Chicago et de New York. Ce guide reprend les bases sans jargon inutile : une frise des dates clés, un tableau pour ne plus confondre les entités du groupe, et les outils publics qu’un lecteur curieux peut consulter gratuitement.
Pourquoi le Chicago Mercantile Exchange est central sur les marchés dérivés
Un produit dérivé est un contrat dont la valeur dépend d’un autre actif, appelé sous-jacent : un baril de pétrole, un panier d’actions, un taux d’intérêt ou une tête de bétail. Le contrat à terme, la forme la plus connue, engage deux parties à acheter et à vendre une quantité donnée de ce sous-jacent à un prix fixé aujourd’hui, pour une échéance future. L’option, elle, donne le droit, sans l’obligation, de réaliser cette opération.
Le rôle du CME tient en trois fonctions. D’abord, il standardise les contrats : taille, qualité, échéance et modalités de règlement sont identiques pour tous, ce qui permet à des milliers d’intervenants de s’échanger le même produit sans négocier chaque clause. Ensuite, sa chambre de compensation (CME Clearing) s’interpose entre l’acheteur et le vendeur : chacun a pour contrepartie la chambre, qui exige des dépôts de garantie et réclame chaque jour des appels de marge. Le risque qu’un participant fasse défaut est ainsi fortement réduit. Enfin, la concentration des ordres crée de la liquidité et fait émerger des prix de référence suivis dans le monde entier.
Aux États-Unis, ces activités sont encadrées par la CFTC (Commodity Futures Trading Commission). Le CME y a le statut de « Designated Contract Market », c’est-à-dire de marché réglementé habilité à coter des contrats à terme. Son poids vient surtout de ses innovations : contrats sur devises, sur indice boursier, règlement en espèces, cotation électronique. Plusieurs de ces premières ont ensuite été copiées par les autres places mondiales, y compris en Europe.
Historique du Chicago Mercantile Exchange : des denrées agricoles aux dérivés financiers
L’histoire commence dans le Chicago de la fin du XIXe siècle, plaque tournante agricole du Midwest. En 1874, des négociants fondent le Chicago Produce Exchange pour organiser le commerce du beurre, des œufs et de la volaille. En 1898, une partie d’entre eux crée le Chicago Butter and Egg Board, spécialisé dans ces deux denrées périssables. L’institution s’ouvre à d’autres produits et prend en 1919 le nom qu’on lui connaît : Chicago Mercantile Exchange.
Le tournant le plus singulier date de 1958. Après des accusations de manipulation des cours de l’oignon, le Congrès adopte l’Onion Futures Act, qui interdit purement et simplement les contrats à terme sur ce légume. La mesure est toujours en vigueur et reste un cas unique. Privé d’un de ses produits phares, le CME se tourne vers la viande : poitrines de porc congelées (les fameuses pork bellies) en 1961, bovins vivants en 1964. Ce besoin de trouver de nouveaux sous-jacents va préparer la grande bascule suivante.
Au début des années 1970, la fin du système de Bretton Woods fait flotter les monnaies. Sous l’impulsion de Leo Melamed, appuyé par une étude de l’économiste Milton Friedman, le CME crée en 1972 l’International Monetary Market et lance des contrats à terme sur sept devises étrangères. C’est la naissance des dérivés financiers modernes, portée aussi par les travaux de finance mathématique de l’époque sur l’évaluation des options.
| Année | Étape clé | Ce que ça change |
|---|---|---|
| 1874 | Création du Chicago Produce Exchange | Premier cadre organisé pour les denrées agricoles |
| 1898 | Fondation du Chicago Butter and Egg Board | Ancêtre direct du CME |
| 1919 | Adoption du nom Chicago Mercantile Exchange | Élargissement à d’autres produits |
| 1958 | Onion Futures Act | Interdiction des contrats sur l’oignon, recherche de nouveaux sous-jacents |
| 1961 et 1964 | Contrats sur le porc puis sur les bovins vivants | Le CME devient la référence de l’élevage |
| 1972 | Premiers contrats sur sept devises | Entrée dans l’ère des dérivés financiers |
| 1981 | Contrat Eurodollar réglé en espèces | Pilier de la gestion du risque de taux pendant quarante ans |
| 1982 | Contrat à terme sur l’indice S&P 500 | Couverture d’un portefeuille d’actions en un seul ordre |
| 1992 | Mise en route de Globex | Début de la négociation électronique |
| 2000 et 2002 | Démutualisation puis introduction en Bourse | Première grande bourse américaine démutualisée |
| 2007 | Fusion avec le CBOT | Naissance de CME Group |
| 2008 | Rachat du NYMEX et du COMEX | Ajout de l’énergie et des métaux |
| 2023 | Fin du LIBOR en dollar | Les contrats de taux basculent vers le SOFR |
La logique est lisible : de l’agricole vers le financier, puis du parquet vers l’électronique. La démutualisation de 2000 a transformé une association de membres en société par actions, ce qui a permis de lever des capitaux et de financer les rachats des années suivantes.
Quels produits sont négociés au Chicago Mercantile Exchange ?
Le CME et les bourses de son groupe couvrent toutes les grandes classes d’actifs. Chaque famille existe en contrats à terme et, le plus souvent, en options sur ces contrats.
Argent Claranova bourse : cotation ALCLA, consensus et calendrier pour suivre le titre en 2026
- Taux d’intérêt : contrats sur le SOFR, le taux de référence du dollar à court terme, et sur les emprunts d’État américains (cotés au CBOT).
- Indices boursiers : E-mini S&P 500, E-mini Nasdaq-100, Dow Jones, Russell 2000, ainsi que leurs versions « Micro » de plus petite taille.
- Devises : euro contre dollar, yen, livre sterling, franc suisse, dollar canadien et de nombreuses monnaies émergentes.
- Énergie : pétrole WTI, gaz naturel, produits raffinés, principalement via le NYMEX.
- Métaux : or, argent et cuivre au COMEX, platine et palladium au NYMEX.
- Agricoles : bovins vivants, bovins d’engraissement et porcs maigres au CME ; maïs, blé et soja au CBOT.
- Cryptoactifs : contrats à terme sur le bitcoin depuis fin 2017, puis sur l’ether.
Les contrats « Micro » ont rendu ces marchés plus accessibles, puisqu’ils représentent une fraction de la taille standard. Ils restent pourtant des produits à effet de levier : une faible variation du sous-jacent peut entraîner une perte supérieure au dépôt initial. Avant toute prise de position, mieux vaut se former et ne jamais engager une somme dont on aurait besoin.
CME, CME Group, CBOT et NYMEX : bien distinguer les entités
C’est la confusion la plus fréquente, entretenue par le fait que « CME » désigne à la fois la bourse historique et, dans le langage courant, le groupe tout entier. Wikipédia présente encore le CME comme l’un des deux grands marchés à terme américains aux côtés du CBOT, mais les deux appartiennent désormais au même propriétaire.
| Entité | Nature | Spécialité historique | Dans le groupe depuis |
|---|---|---|---|
| CME Group | Société holding cotée au Nasdaq (symbole CME), siège à Chicago | Possède et exploite les bourses ci-dessous | Créée en 2007 |
| CME (Chicago Mercantile Exchange) | Bourse de dérivés fondée en 1898 | Devises, indices, taux, élevage | Entité fondatrice |
| CBOT (Chicago Board of Trade) | Bourse fondée en 1848, la plus ancienne des quatre | Céréales, oléagineux, emprunts d’État | 2007 |
| NYMEX (New York Mercantile Exchange) | Bourse new-yorkaise de l’énergie | Pétrole, gaz, platine | 2008 |
| COMEX | Division du NYMEX | Or, argent, cuivre | 2008, avec le NYMEX |
Chaque bourse garde son règlement et ses contrats, mais toutes partagent Globex et la même chambre de compensation. Pour l’investisseur, la distinction compte surtout quand on lit la fiche d’un contrat : le WTI est un produit NYMEX, le maïs un produit CBOT, l’E-mini S&P 500 un produit CME.
CME Group est aussi une action que l’on peut suivre comme n’importe quelle valeur de Wall Street : chiffre d’affaires porté par les frais de transaction, de compensation et de données de marché, dividende régulier, sensibilité aux pics de volatilité. La méthode pour lire son cours ressemble à celle détaillée pour le cours legrand : regarder la tendance, le consensus des analystes et les moteurs de croissance plutôt que la seule variation du jour.
Globex : la plateforme électronique du CME qui a remplacé la criée
Pendant des décennies, le Chicago Mercantile Exchange, c’était d’abord une image : des corbeilles bondées, des vestes de couleur, des traders qui hurlent leurs ordres et communiquent par signes de la main. Cette cotation à la criée a longtemps semblé indépassable, parce qu’elle concentrait toute l’information au même endroit.
Globex, lancée en 1992, devait au départ servir uniquement en dehors des heures d’ouverture du parquet, pour permettre aux opérateurs asiatiques et européens de traiter sur leurs propres horaires. Son succès a inversé la hiérarchie. Les volumes électroniques ont dépassé ceux de la criée au milieu des années 2000, et la plupart des corbeilles de contrats à terme ont fermé en 2015. Aujourd’hui, bien plus de 90 % des transactions du groupe passent par cette plateforme, accessible presque 23 heures sur 24, du dimanche soir au vendredi. Cette bascule a réduit les coûts, accéléré l’exécution des ordres et ouvert les marchés de Chicago aux intervenants du monde entier, des banques aux particuliers passant par un courtier.
Outils et ressources du CME Group utiles aux non-initiés
Le site officiel, disponible en français, met en avant plusieurs ressources gratuites qui vont bien au-delà de la communication institutionnelle. Trois d’entre elles intéressent directement un lecteur qui veut comprendre les marchés.
- Le simulateur de négociation du CME Institute : il permet de passer des ordres avec des données réelles du marché, dans un environnement sans risque puisqu’aucun argent n’est engagé. C’est un bon moyen de voir concrètement l’effet du levier et des appels de marge.
- L’outil CME FedWatch : il calcule, à partir des prix des contrats à terme sur les fonds fédéraux, la probabilité que la Réserve fédérale relève, maintienne ou baisse ses taux lors des prochaines réunions du FOMC. Les journalistes économiques le citent à chaque réunion.
- Les pages consacrées au SOFR à terme : elles expliquent la transition du LIBOR vers le SOFR, avec une assistance dédiée et une licence pour les entreprises qui utilisent ce taux dans leurs contrats de prêt.
Le passage au SOFR mérite un mot. Le LIBOR, taux déclaratif fixé par un panel de banques, a été abandonné après des scandales de manipulation. Le SOFR repose, lui, sur des transactions réelles de refinancement garanties par des titres du Trésor. En 2023, le CME a converti ses contrats Eurodollar, longtemps les plus échangés au monde, en contrats SOFR, et le Term SOFR qu’il calcule sert désormais de référence prospective pour de nombreux crédits en dollar.
Le Chicago Mercantile Exchange au quotidien : trois situations concrètes
Un éleveur du Nebraska qui vendra son troupeau dans six mois craint une chute des prix. En vendant aujourd’hui des contrats à terme sur les bovins vivants, il verrouille un niveau de prix : si le marché baisse, le gain sur les contrats compense le manque à gagner sur la vente physique. C’est la vocation d’origine du CME, la couverture.
Une entreprise française qui sera payée en dollars dans trois mois peut, à l’inverse, se protéger contre une baisse du billet vert en utilisant les contrats euro contre dollar. Un gérant de fonds, lui, ajuste son exposition aux actions américaines en quelques secondes avec l’E-mini S&P 500, sans vendre une à une les 500 valeurs de son portefeuille.
Le particulier, enfin, accède à ces marchés par un courtier qui dispose d’un accès aux bourses de CME Group. En France, cela passe le plus souvent par des plateformes internationales comme Interactive Brokers, dont il faut comparer les frais, les marges exigées et le niveau d’accompagnement. Beaucoup de lecteurs n’iront jamais jusque-là et se contentent de consulter FedWatch pour anticiper l’évolution des taux de leur crédit immobilier ou de leur épargne : c’est déjà une utilisation très concrète des données produites à Chicago.
Argent Trenchlondon.com reviews : que valent les avis sur Trench London ?
Cette curiosité pour la mécanique de l’argent rejoint celle que suscitent les patrimoines médiatisés. Ceux qui tapent julien cohen fortune, en lisant notre julien cohen fortune, ou qui s’intéressent au parcours de l’entrepreneur marc simoncini découvrent vite qu’une richesse estimée dépend largement de la valorisation d’actifs, donc des marchés. Notre dossier Tout savoir sur la fortune GMK montre d’ailleurs comment ces estimations sont construites et pourquoi elles varient autant d’une source à l’autre.
Le Chicago Mercantile Exchange est-il la même chose que CME Group ?
Non. Le Chicago Mercantile Exchange est la bourse historique fondée en 1898. CME Group est la société holding créée en 2007 lors de la fusion avec le CBOT, qui possède aussi le NYMEX et le COMEX depuis 2008.
Pourquoi le CME est-il cité à chaque réunion de la Fed ?
Parce que son outil FedWatch traduit les prix des contrats à terme sur les fonds fédéraux en probabilités de hausse, de maintien ou de baisse des taux. C’est l’indicateur le plus suivi pour mesurer ce que les marchés anticipent avant une décision du FOMC.
Un particulier en France peut-il négocier des contrats du Chicago Mercantile Exchange ?
Oui, par l’intermédiaire d’un courtier qui donne accès aux bourses de CME Group. Ces contrats comportent un effet de levier et peuvent générer des pertes supérieures à la mise : il est prudent de s’entraîner d’abord sur un simulateur et de vérifier que le produit correspond à son profil.
Qui contrôle l’activité du Chicago Mercantile Exchange ?
La CFTC, autorité fédérale américaine des marchés à terme, encadre ses activités. La bourse applique aussi ses propres règles de marché, et sa chambre de compensation surveille en continu les dépôts de garantie des participants.
Où se trouve le siège du CME à Chicago ?
CME Group a son siège au 20 South Wacker Drive, dans le quartier d’affaires du Loop. Les possibilités de visite dépendent des programmes proposés par le groupe, à vérifier sur son site officiel avant de se déplacer.