
Dans cet article Dans cet article
- Dette française : ce que le mot recouvre vraiment
- La charge d’intérêts, le poste qui grignote le budget français
- Taux à 5 % : l’écart avec l’Allemagne pèse plus que le niveau
- L’effet boule de neige fait son retour en 2026
- Qui détient la dette française et pourquoi cela vous concerne
- Ce que la dette française change pour vos placements en 2026
- Les erreurs de lecture les plus fréquentes sur la dette française
- Suivre la dette française sans se noyer dans les chiffres
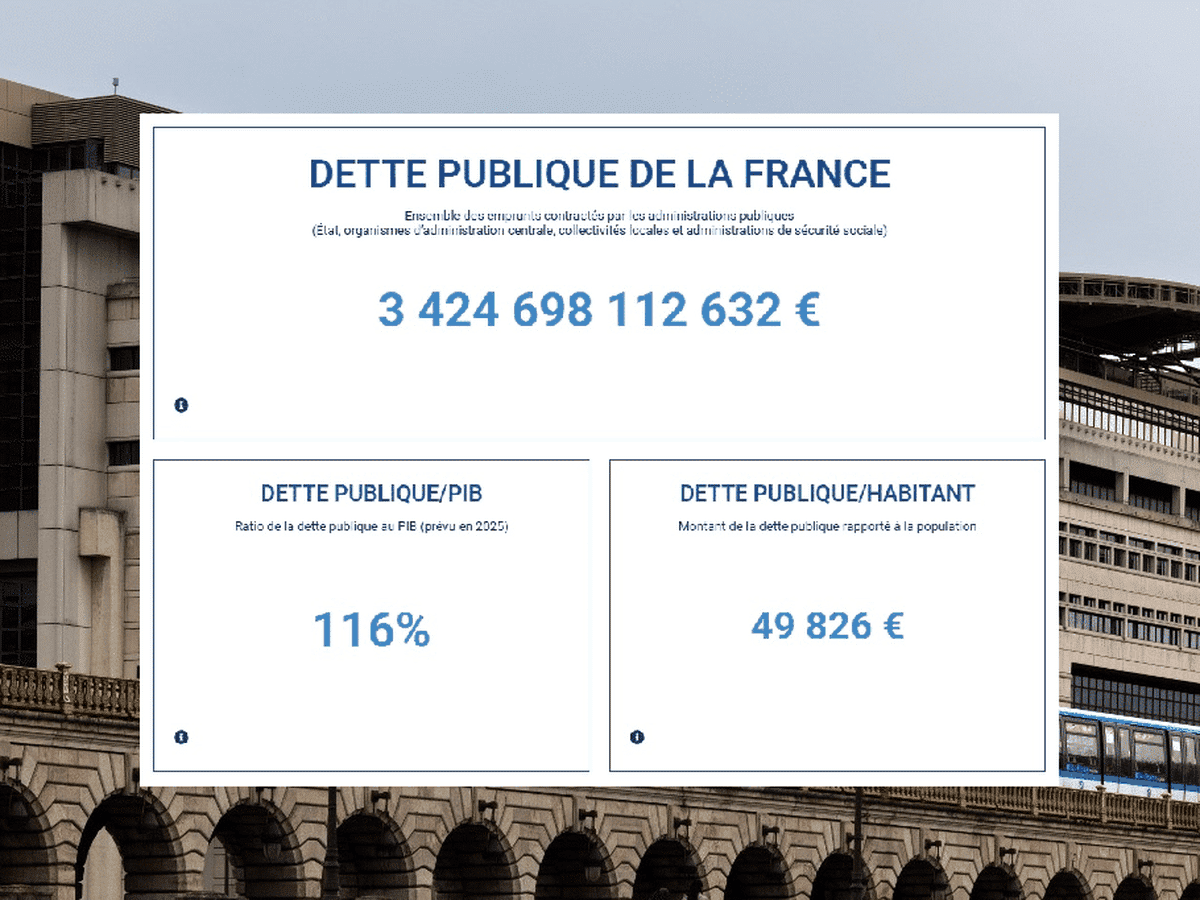
La dette française correspond à l’ensemble des sommes que l’État et les administrations publiques ont empruntées pour financer leurs déficits accumulés. En 2026, elle avoisine 3 200 milliards d’euros. Son coût s’envole : la charge d’intérêts doit franchir 100 milliards d’euros dès 2028, contre environ 30 milliards au début de la décennie, et le taux à dix ans a dépassé 5 % le 22 octobre 2026, un niveau inédit depuis l’été 2002.
Dette française : ce que le mot recouvre vraiment
Quand on parle de la dette française, on ne parle pas d’un compte unique. Le chiffre agrège les engagements de l’État, des collectivités territoriales, des hôpitaux publics et des organismes de sécurité sociale. C’est ce périmètre large que retiennent les statistiques officielles, et c’est lui qui sert de base aux comparaisons entre pays.
Deuxième distinction utile : la dette est un stock, le déficit est un flux. Le déficit creuse la dette année après année, mais la dette existe indépendamment du déficit courant. Un pays peut réduire son déficit et voir son encours continuer de grimper, simplement parce que les intérêts s’ajoutent au capital restant dû.
Troisième point souvent oublié : la dette ne se rembourse pas d’un bloc. Elle se refinance en permanence. Chaque semaine, des titres arrivent à échéance et sont remplacés par de nouveaux, émis au taux du marché du moment. C’est ce mécanisme qui rend les taux d’intérêt si déterminants, bien plus que le montant total affiché.
La charge d’intérêts, le poste qui grignote le budget français
Le chiffre à retenir en 2026 n’est pas le montant de la dette, mais ce qu’elle coûte. Les intérêts versés aux créanciers devaient atteindre environ 91 milliards d’euros en 2027, puis franchir le cap des 100 milliards dès 2028. Le rapport sur le projet de loi de finances 2027, présenté par le rapporteur général du budget, projette même 125,8 milliards d’euros en 2030.
Pour mesurer le chemin parcouru, il suffit de revenir au début de la décennie : la charge tournait alors autour de 30 milliards d’euros. En cinq à six ans, elle a plus que triplé, sans que l’encours lui-même ait suivi la même pente.
Cette somme a une particularité cruelle : elle ne finance rien. Elle ne construit pas d’école, n’achète pas de matériel hospitalier, n’équipe pas l’armée et n’accélère pas la transition énergétique. Chaque milliard versé aux prêteurs est un milliard retiré des marges de manœuvre budgétaires. C’est probablement l’argument le plus concret pour comprendre pourquoi le sujet revient dans chaque discussion sur le budget.
Taux à 5 % : l’écart avec l’Allemagne pèse plus que le niveau
Le 22 octobre 2026, les taux d’intérêt de la dette française ont franchi la barre des 5 %, une première depuis l’été 2002. Le chiffre impressionne, mais il faut le lire à côté de celui de l’Allemagne, qui emprunte alors autour de 3,41 %.
L’écart entre les deux pays, souvent appelé spread, mesure la prime de risque que les prêteurs exigent pour détenir du papier français plutôt qu’allemand. Les créanciers continuent de financer la France, mais à un prix nettement plus élevé. Un écart large signale un doute sur la trajectoire budgétaire, pas une mise au ban.
Actualités TF1 bourse : lire le cours de l’action, la fiche et le consensus
Ce détail change tout pour la suite. Une hausse générale des taux touche tous les emprunteurs européens. Un écart qui se creuse ne concerne que la France, et se répercute directement sur la facture d’intérêts.
L’effet boule de neige fait son retour en 2026
L’effet boule de neige désigne une situation précise : quand le taux d’intérêt moyen payé sur la dette dépasse la croissance nominale de l’économie, le ratio de dette publique au PIB augmente même si l’État ne creuse pas davantage son déficit primaire. La dette s’auto-alimente en quelque sorte.
L’année 2026 marque le retour de cet effet positif, pour la première fois depuis 2020. Le phénomène reste mesuré, mais il complique l’équation : stabiliser le ratio de dette demande désormais un effort budgétaire plus important qu’à l’époque où la croissance faisait le travail à la place de l’État.
Une nuance importante circule dans les travaux parlementaires et au Conseil d’analyse économique : l’effet boule de neige n’explique pas l’essentiel de la dérive. La dette française est d’abord la conséquence directe des choix de dépenses et de recettes accumulés. Le mécanisme financier amplifie un déséquilibre construit ailleurs, il ne le crée pas.
Qui détient la dette française et pourquoi cela vous concerne
Le stock est réparti entre des investisseurs institutionnels, des compagnies d’assurance, des banques, des sociétés de gestion et des détenteurs étrangers. Une part significative repose aussi sur des résidents, directement ou par l’intermédiaire de l’épargne collective.
Le point à comprendre : votre épargne peut financer la dette française sans que vous le sachiez. Les fonds en euros de nombreux contrats d’assurance-vie contiennent des obligations d’État, et certains particuliers achètent directement des titres de dette sur leur compte-titres.
Cette proximité explique pourquoi les ménages regardent de près la comparaison des contrats avant de signer. À l’échelle d’un budget familial, la logique n’est pas si éloignée : quand un poste de dépense pèse trop lourd, on compare les offres, comme on le ferait avec un comparateur du type avanssur pour l’assurance, avant de renégocier ou de changer de prestataire.
À l’inverse, la dette publique reste une donnée abstraite tant qu’elle ne se traduit pas par une décision concrète. Elle devient tangible le jour où l’on commence à rêver de faire les courses sans surveiller chaque prix, parce que le budget du ménage se resserre. Le lien n’est pas mécanique, mais il existe : moins de marges pour l’État, c’est souvent moins de marges pour les services du quotidien.
| Repère | Valeur | Date ou horizon |
|---|---|---|
| Charge d’intérêts de la dette française | environ 30 milliards d’euros | début de la décennie |
| Charge d’intérêts | environ 91 milliards d’euros | 2027 |
| Charge d’intérêts | plus de 100 milliards d’euros | dès 2028 |
| Charge d’intérêts | 125,8 milliards d’euros | 2030, projection du rapport sur le PLF 2027 |
| Taux de la dette française | plus de 5 % | 22 octobre 2026 |
| Taux de la dette allemande | environ 3,41 % | 22 octobre 2026 |
Ce que la dette française change pour vos placements en 2026
Des taux plus élevés ne sont pas une mauvaise nouvelle pour tout le monde. Les investisseurs qui détiennent des obligations voient les rendements proposés remonter, et les nouveaux acheteurs de titres d’État bénéficient de coupons plus généreux que ceux des années 2010.
En revanche, la concurrence se durcit. Quand un emprunt d’État rapporte plus de 5 %, il devient un rival crédible pour des actions dont la valorisation repose sur des profits futurs. Les secteurs les plus sensibles à la hausse des taux, immobilier coté, sociétés très endettées, petites capitalisations fragiles, subissent souvent le mouvement de plein fouet.
Pour un particulier, la réponse raisonnable n’est ni la panique ni l’indifférence. Elle tient en trois réflexes : vérifier ce que contient réellement son assurance-vie, ne pas allonger la durée de ses engagements sans comprendre le risque de taux, et diversifier plutôt que de parier sur un scénario unique.
Actualités XRP news : les actualités qui font bouger le cours de XRP
Les erreurs de lecture les plus fréquentes sur la dette française
Beaucoup de raccourcis circulent, et ils faussent le diagnostic plus qu’ils ne l’éclairent.
- Confondre la dette et le déficit. Le premier est un stock, le second un flux annuel, et les deux évoluent souvent dans des directions différentes.
- Attribuer toute la dérive à l’effet boule de neige. Le mécanisme amplifie un déséquilibre, il n’en explique pas l’origine.
- Annoncer une faillite imminente. La France continue d’emprunter sans difficulté, mais à un prix qui se dégrade, ce qui n’est pas la même chose.
- Regarder le taux français sans le comparer. Un taux de 5 % n’a pas le même sens si l’Allemagne emprunte à 5 % ou à 3,41 %.
- Croire que la dette n’appartient qu’à des investisseurs étrangers. Une part significative repose sur des résidents et sur l’épargne collective.
Suivre la dette française sans se noyer dans les chiffres
Trois indicateurs suffisent pour garder une lecture claire. Le ratio de dette rapporté au PIB donne la tendance de fond. La charge d’intérêts annuelle indique le poids immédiat sur le budget. L’écart de taux avec l’Allemagne révèle la confiance des marchés à court terme.
Pour les données, mieux vaut s’appuyer sur les publications officielles : comptes nationaux, rapports annuels de la Banque de France, travaux de la Cour des comptes et documents budgétaires annexés au projet de loi de finances. Les rapports parlementaires sont également précieux, car ils détaillent la décomposition entre déficit primaire, effet boule de neige et flux de créances.
Les modèles budgétaires circulent aussi d’un pays à l’autre, souvent avec des décalages et des adaptations imprévues. Un sujet comme Comment les boutiques de durags Française s’inspirent des États-Unis raconte la même mécanique d’appropriation locale d’un standard venu d’ailleurs, avec ses réussites et ses approximations.
La dette française atteint-elle vraiment 3 200 milliards d’euros ?
Il s’agit d’un ordre de grandeur pour 2026, qui couvre l’ensemble des administrations publiques et non le seul budget de l’État. Le chiffre est révisé régulièrement par les statisticiens, donc mieux vaut toujours préciser l’année et le périmètre quand on le cite.
Pourquoi la charge d’intérêts grimpe-t-elle plus vite que la dette ?
Parce que le stock ancien se refinance en continu aux taux du moment. Le taux moyen payé par la France rattrape progressivement les niveaux de marché, ce qui alourdit la facture même quand l’encours progresse peu.
La France peut-elle faire faillite ?
Pas au sens littéral du terme : le pays continue de trouver des prêteurs. Le risque réel est plus progressif, avec une charge d’intérêts qui absorbe une part croissante du budget et réduit les marges de décision politique.
Les taux à 5 % concernent-ils aussi mon épargne ?
Indirectement, oui. Les fonds en euros, les obligations et certains supports d’assurance-vie sont exposés aux titres d’État. Les nouveaux rendements remontent, mais la valeur des obligations déjà détenues baisse quand les taux montent.
L’effet boule de neige est-il installé durablement ?
Son retour en 2026, une première depuis 2020, ne garantit pas qu’il persiste. Tout dépend de l’écart entre le taux moyen de la dette et la croissance nominale, une variable qui peut se retourner d’une année sur l’autre.